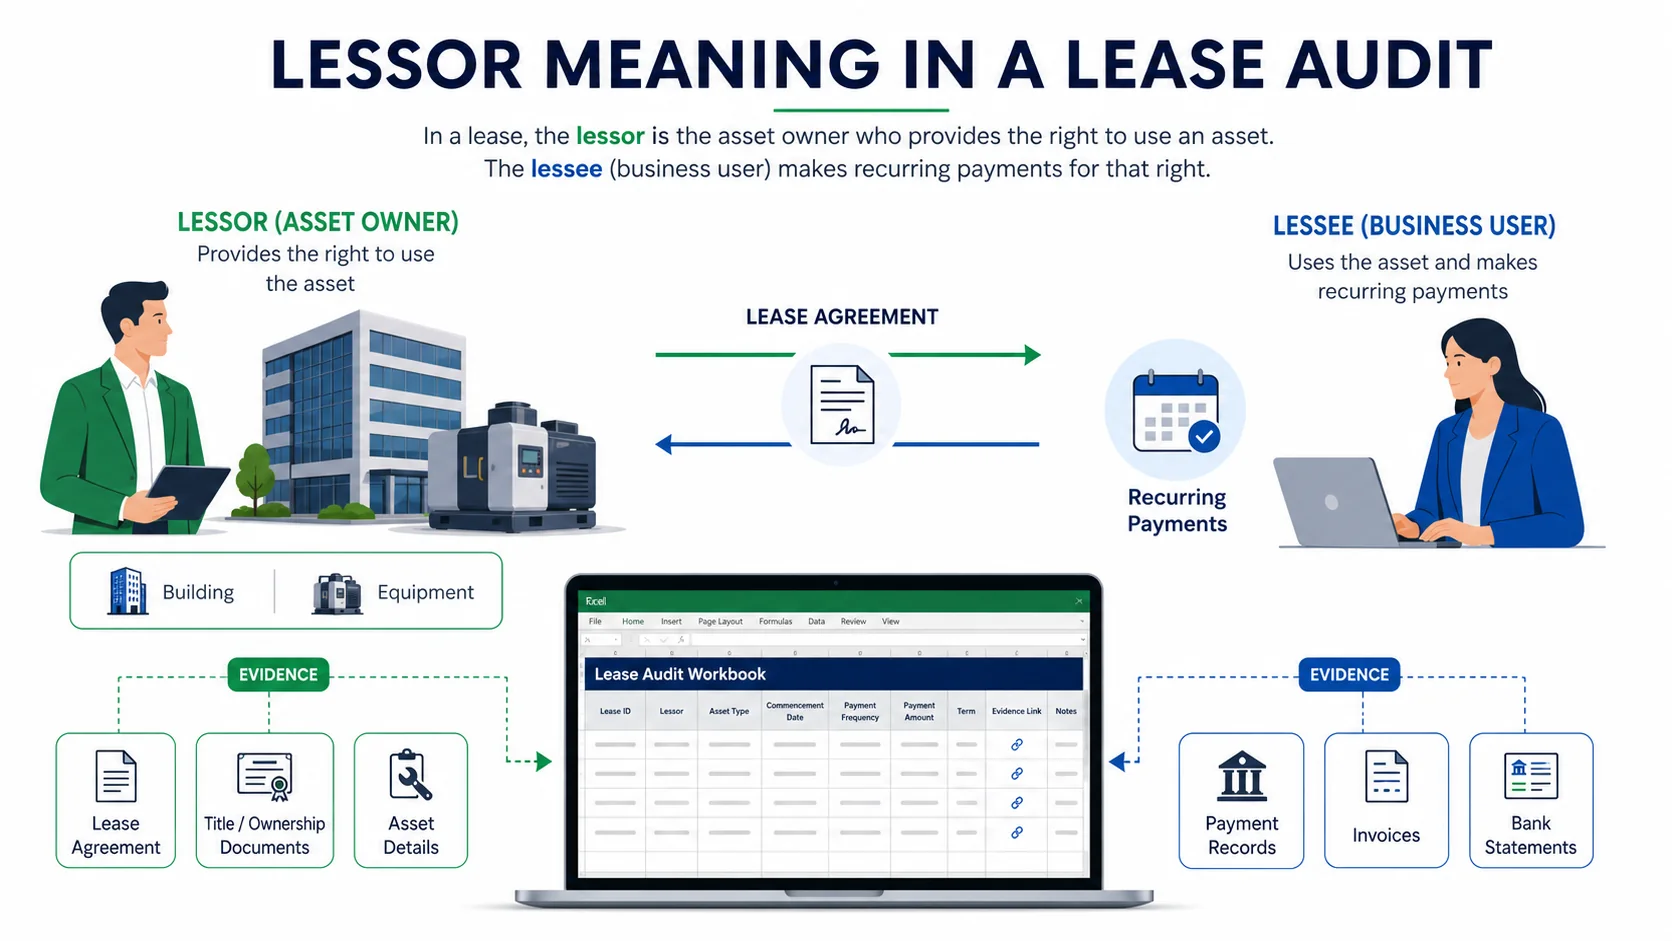
Un lessor est la partie qui possède ou fournit un actif et donne à une autre partie le droit de l'utiliser dans le cadre d'un contrat de location. Le lessor reçoit généralement un loyer, des paiements de leasing ou une autre contrepartie du lessee.
La définition est utile, mais elle ne suffit pas pour un dossier d'audit. Si l'entité auditée est le lessor, la question devient : comment prouver dans Excel le revenu de location, la créance, la propriété de l'actif, les clauses du contrat et la classification ?
Vous auditez des contrats côté lessor dans Excel ? Blast Audit aide les équipes à extraire les clauses depuis des PDF, rapprocher les paiements aux échéanciers et garder les preuves sources liées au classeur. Commencez par Snip pour les preuves sourcees ou Matching pour le rapprochement document-cellule.
Que signifie lessor ?
Un lessor est le propriétaire, bailleur, financeur ou fournisseur d'actif qui accorde à une autre partie le droit d'utiliser cet actif pendant une période définie. La partie qui utilise l'actif est le lessee.
Le Legal Information Institute de Cornell définit le lessor comme le propriétaire qui contracte avec un lessee pour permettre une possession temporaire par bail : définition du lessor par Cornell LII.
| Terme | Sens simple | Exemple courant | Point d'audit |
|---|---|---|---|
| Lessor | Partie qui fournit l'actif loué | Bailleur, propriétaire de flotte, financeur d'équipement | Revenus de location, créances, propriété de l'actif, classification |
| Lessee | Partie qui utilise l'actif | Locataire, fabricant, entreprise de livraison | Passif locatif, échéancier, actif ROU |
| Lease | Contrat donnant un droit d'usage contre paiement | Bail de bureaux ou leasing de véhicule | Clauses, dates, options, paiements |
Un propriétaire qui loue des bureaux est un lessor. Une société de financement qui met une machine à disposition est un lessor. Un fournisseur de flotte qui loue des camionnettes est aussi un lessor.
Pour l'autre côté du contrat, lisez Signification de lessee. Pour la comparaison directe, lisez Bailleur vs preneur.
Pourquoi la définition compte en comptabilité
Pour un lecteur, "lessor meaning" commence comme une question de vocabulaire. Pour une équipe d'audit, cela devient vite une question de revenus, créances et classification.
Le lessor peut devoir démontrer qu'il possède toujours l'actif sous-jacent, que les revenus de location sont complets, que les créances sont recouvrables et que la classification du contrat est justifiée.
FASB décrit le cadre de comptabilisation des leases sous Topic 842 : guidance FASB sur les leases. IAS Plus résume IFRS 16 et précise que la comptabilité côté lessor reste largement proche de l'ancien modèle IAS 17, avec des baux opérationnels et financiers : vue d'ensemble IFRS 16.
Pour les auditeurs, le point pratique est clair : lorsque l'entreprise est le lessor, le classeur doit soutenir l'actif, le contrat, la facturation, la trésorerie reçue et le jugement de classification.
Risques d'audit côté lessor
Le premier risque est l'exhaustivité du revenu. Si des contrats actifs manquent dans le registre, les revenus et créances peuvent être sous-évalués.
Le deuxième risque est le recouvrement. Un lessor peut comptabiliser des créances sur des lessees en retard, en litige ou peu solvables.
Le troisième risque est la classification. Un contrat peut être traité comme un bail opérationnel alors qu'un traitement financier est requis, ou l'inverse.
Le quatrième risque est la qualité de la preuve. Même si le traitement comptable est correct, le dossier est fragile si le réviseur ne peut pas remonter des cellules Excel vers les contrats, factures ou encaissements.
Exemples de lessor
Exemple 1 : bailleur de bureaux
Une société immobilière possède un immeuble et loue un étage à une société de logiciels. La société immobilière est le lessor. La société de logiciels est le lessee.
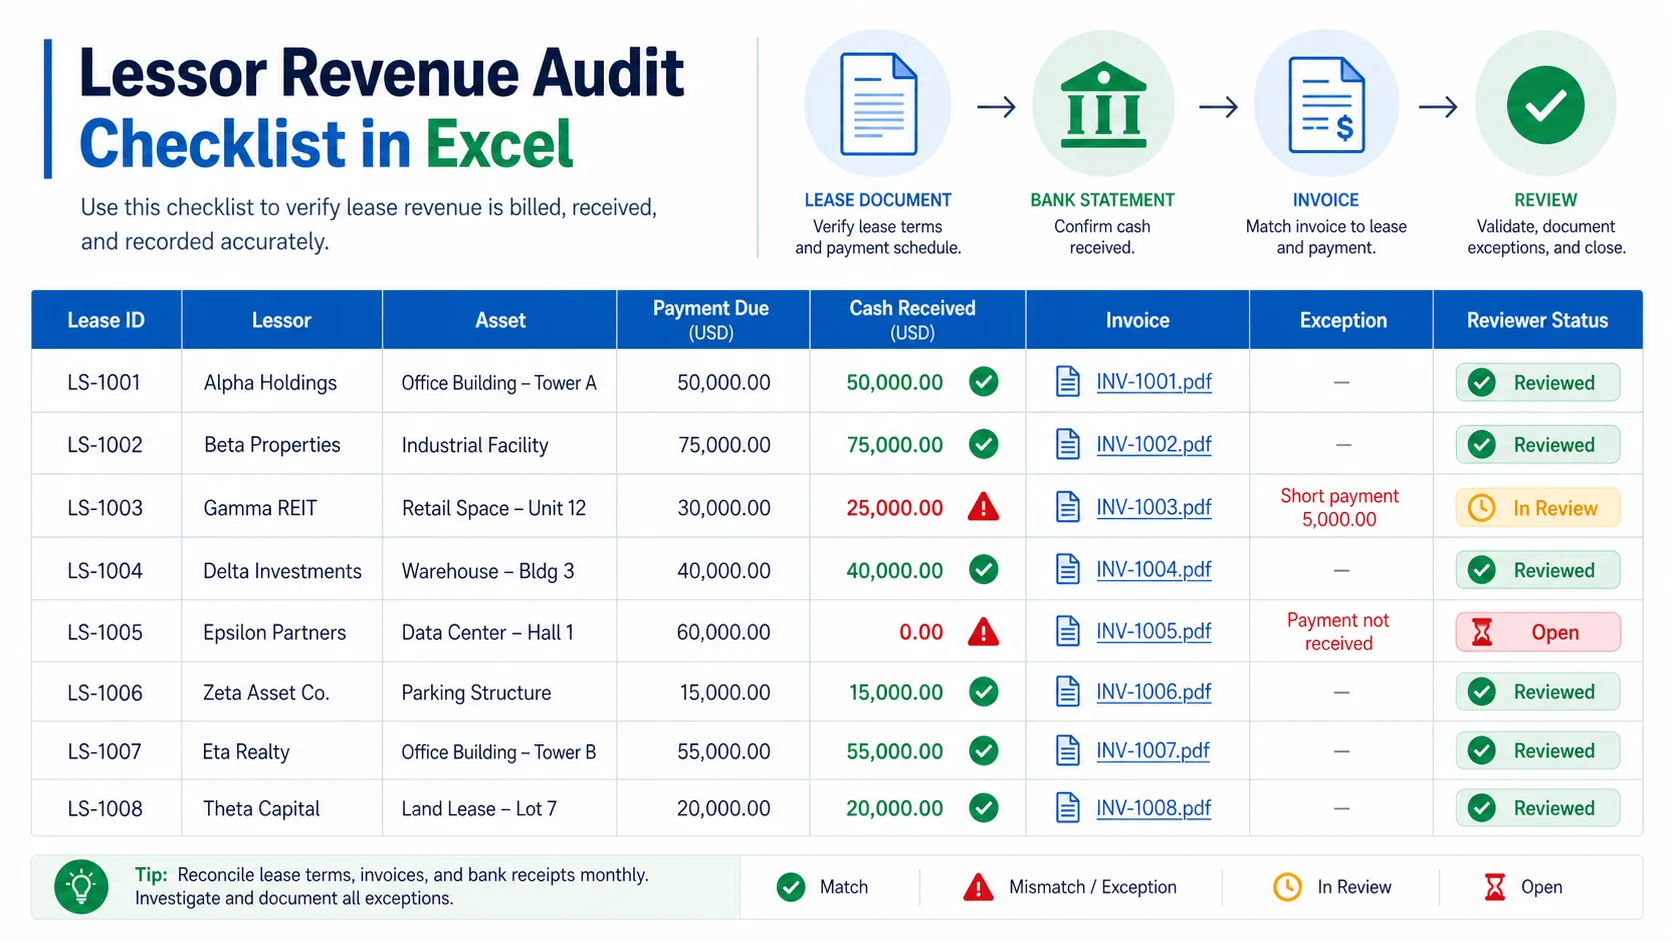
L'auditeur peut tester si le bail signé existe, si le loyer concorde avec l'échéancier, si les indexations sont facturées, si les créances concordent avec les factures et les encaissements, et si les dépôts sont correctement présentés.
Exemple 2 : société de financement d'équipement
Une société de financement possède une machine et la loue à un fabricant pendant quatre ans. La société de financement est le lessor.
L'auditeur doit souvent extraire la description de l'actif, la durée, la valeur résiduelle, la fréquence de paiement, l'option de fin de contrat et l'analyse de classification. Si le contrat est scanné, l'OCR pour Excel rend les clauses recherchables et exploitables.
Exemple 3 : fournisseur de flotte
Un fournisseur de flotte loue 80 véhicules à une entreprise de livraison. Le fournisseur reste lessor et reçoit des paiements mensuels.
Le sujet d'audit est la population et le rapprochement des paiements. Le réviseur peut demander si tous les véhicules sont dans le registre, si les véhicules sortis ont été retirés et si les factures mensuelles concordent avec le contrat.
Champs à extraire d'un contrat de lessor
| Champ | Pourquoi il compte | Contrôle Excel |
|---|---|---|
| Nom du lessor | Confirme l'entité auditée | Rapprocher avec l'entité déclarante |
| Nom du lessee | Identifie le client et le risque de crédit | Rapprocher avec les factures |
| Description de l'actif | Prouve l'actif loué | Rapprocher avec le registre d'actifs |
| Date de commencement | Lance la facturation | Recalculer la première facture |
| Durée du bail | Influence classification et revenu | Recalculer les mois et la date de fin |
| Paiements | Pilotent revenus et créances | Rapprocher factures et encaissements |
| Indexations | Changent la facturation future | Tester les hausses |
| Option d'achat | Peut affecter la classification | Inspecter la conclusion de la direction |
Le meilleur classeur relie chaque champ à la clause source.
Comptabilisation côté lessor selon ASC 842 et IFRS 16
La comptabilisation des contrats de location est technique et cet article ne constitue pas un avis comptable. Les auditeurs peuvent néanmoins suivre une démarche simple pour revoir un contrat côté lessor :
- Confirmer que l'entité est bien le lessor.
- Identifier l'actif loué et les preuves de propriété.
- Déterminer si le contrat contient un contrat de location.
- Extraire les clauses de durée, de paiement, de renouvellement, de résiliation et d'option d'achat.
- Revoir le classement du contrat : sous IFRS 16, location simple ou location-financement ; sous ASC 842, location-vente (sales-type), location-financement direct (direct financing) ou location simple (operating).
- Rapprocher l'échéancier de facturation des clauses du contrat.
- Rapprocher les factures et les encaissements.
- Revoir les créances, les produits différés et les informations à fournir.
L'IFRS Foundation définit un contrat de location comme un contrat qui confère le droit de contrôler l'utilisation d'un actif identifié pendant une période déterminée moyennant contrepartie : décision d'agenda de l'IFRS sur la définition d'un contrat de location.
Ce critère vaut aussi côté lessor. Si le contrat ne confère pas au client le contrôle d'un actif identifié, il peut s'agir d'une prestation de services et non d'un contrat de location. L'équipe d'audit ne doit pas se fier au seul intitulé du contrat.
Ce que DataSnipper couvre et ce que fait Blast Audit
DataSnipper est un concurrent fort en automatisation documentaire financière. Son site décrit une plateforme d'audit et de finance pour collecter, extraire, recouper et vérifier les données : DataSnipper.
Blast Audit adopte une approche plus ciblée. Une définition générique de lessor répond à la question « que signifie lessor ? ». Blast Audit répond à la question d'audit suivante : « Comment tester les revenus du lessor et les preuves contractuelles dans Excel ? »
| Sujet | Angle documentaire large | Angle Blast Audit |
|---|---|---|
| Définition | Expliquer les parties du bail | Relier le rôle de lessor aux procédures d'audit |
| Extraction | Extraire des valeurs | Snipper les clauses dans Excel avec preuve source |
| Revenus | Recouper documents et données | Rapprocher échéancier, factures et encaissements |
| Actif | Traiter les documents | Relier l'actif loué au registre d'actifs |
| Revue | Automatiser le document | Garder une piste de preuve native Excel |
Flux d'audit Excel
- Construire la population de contrats actifs depuis le registre, le rent roll, l'outil de facturation ou le référentiel documentaire.
- Extraire les clauses qui pilotent la facturation : date, montant, fréquence, indexation, dépôt, renouvellement, résiliation et option d'achat.
- Rapprocher les factures et les encaissements avec Matching.
- Revoir les exceptions : contrat sans facture, facture sans encaissement, encaissement sans ligne de bail, indexation non appliquée ou bail expiré encore facturé.
L'IRS rappelle aussi que les dossiers de location soutiennent les états financiers, les recettes, les dépenses, les déclarations fiscales et les montants déclarés en cas de contrôle : IRS rental income and recordkeeping.
À lire aussi
- Pour le côté utilisateur du contrat, lisez Signification de lessee.
- Pour la comparaison directe des rôles, lisez Bailleur vs preneur.
- Pour l'actif comptabilisé côté preneur, lisez Actif au titre du droit d'utilisation.
- Pour la comparaison des outils, lisez DataSnipper vs Blast Audit.
FAQ
Que signifie lessor ?
Un lessor est la partie qui possède ou fournit un actif et autorise un lessee à l'utiliser dans le cadre d'un bail.
Un lessor est-il un bailleur ?
Souvent oui. Dans un bail immobilier, le bailleur est généralement le lessor. Dans les contrats d'équipement ou de véhicules, lessor est le terme plus large.
Quelle est la différence entre lessor et lessee ?
Le lessor fournit l'actif et reçoit les paiements. Le lessee utilise l'actif et effectue généralement les paiements.
Que doivent tester les auditeurs côté lessor ?
Ils testent généralement l'exhaustivité des revenus, les créances, la propriété de l'actif, les clauses, la classification, les factures, les encaissements et les informations à fournir.