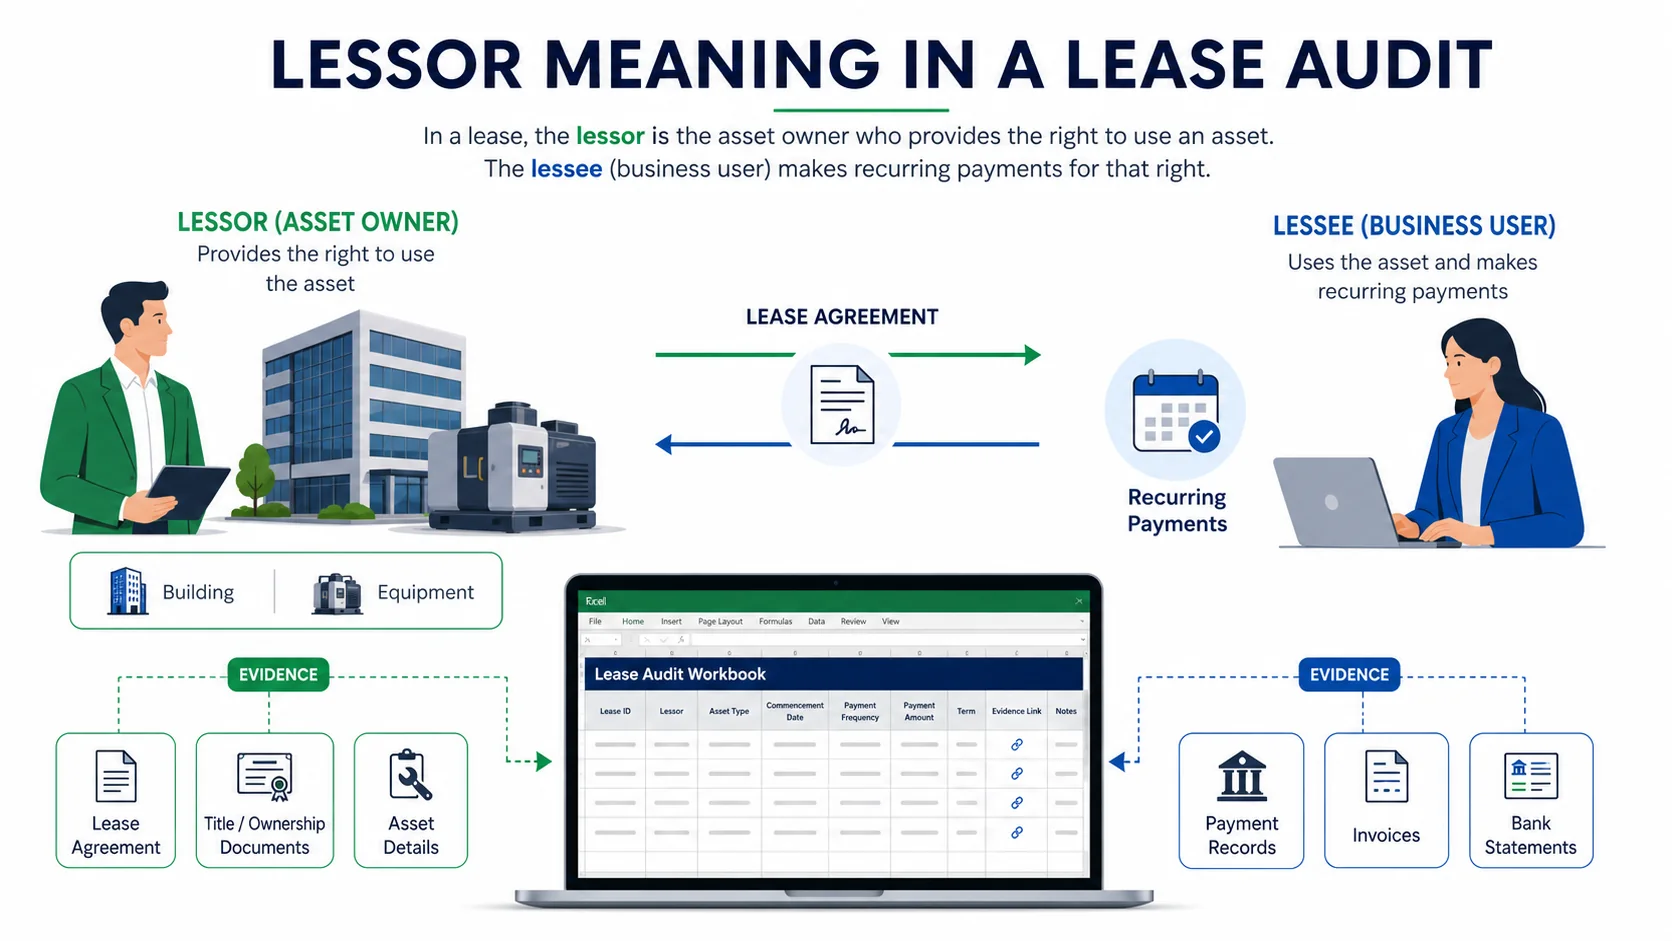
Un lessor è la parte che possiede o fornisce un bene e concede a un'altra parte il diritto di usarlo tramite un contratto di leasing. Di solito riceve canoni, pagamenti di leasing o altro corrispettivo dal lessee.
La definizione è utile, ma non basta per un audit. Se la società auditata è il lessor, la domanda operativa è come provare in Excel il ricavo da leasing, il credito, la proprietà del bene, i termini contrattuali e la classificazione.
Stai auditando contratti lato lessor in Excel? Blast Audit aiuta a estrarre termini dai PDF, riconciliare pagamenti con piani e mantenere evidenze fonte collegate al workbook. Inizia con Snip per evidenze collegate o Matching per riconciliazione documento-cella.
Cosa significa lessor?
Un lessor è il proprietario, locatore, finanziatore o fornitore del bene che concede a un'altra parte il diritto di usarlo per un periodo definito. La parte che usa il bene è il lessee.
Cornell Legal Information Institute definisce il lessor come il proprietario che stipula un contratto con un lessee per consentire possesso temporaneo tramite lease: definizione Cornell LII.
| Termine | Significato | Esempio | Focus audit |
|---|---|---|---|
| Lessor | Parte che fornisce il bene | Locatore, proprietario flotta, finanziatore equipment | Ricavi, crediti, proprietà, classificazione |
| Lessee | Parte che usa il bene | Inquilino, produttore, società consegne | Passività, piano pagamenti, asset ROU |
| Lease | Contratto che concede uso per pagamento | Uffici o veicoli in leasing | Termini, date, opzioni, pagamenti |
Per l'altro lato del contratto, leggi Significato di lessee. Per il confronto diretto, leggi Locatore vs locatario.
Perché conta in contabilità
Per molti utenti, "lessor meaning" è una domanda di vocabolario. Per un team audit, diventa una verifica di ricavi, crediti e classificazione.
Il lessor può dover dimostrare che conserva il bene sottostante, che i ricavi da leasing sono completi, che i crediti sono recuperabili e che la classificazione è supportata.
FASB descrive il framework lease sotto Topic 842: guidance FASB sui lease. IAS Plus riassume IFRS 16 e spiega che la contabilità lessor resta sostanzialmente simile al modello precedente, con lease operativi e finanziari: panoramica IFRS 16.
Il punto pratico: quando l'azienda è il lessor, il workpaper deve supportare bene, contratto, fatturazione, incassi e giudizio di classificazione.
Rischi audit lato lessor
Il primo rischio è completezza dei ricavi. Se contratti attivi mancano dal registro, ricavi e crediti possono essere sottostimati.
Il secondo è recuperabilità. Il lessor può registrare crediti verso lessee in ritardo, in disputa o con bassa solvibilità.
Il terzo è classificazione. Un contratto può essere trattato come operativo quando richiede trattamento finanziario, o viceversa.
Il quarto è qualità dell'evidenza. Anche con contabilizzazione corretta, il file è debole se il reviewer non riesce a collegare valori Excel a contratti, fatture o incassi.
Esempi di lessor
Proprietario di uffici
Una società immobiliare possiede un edificio e affitta un piano a una software company. La società immobiliare è il lessor; la software company è il lessee.
Il revisore testa contratto firmato, canone, escalation, fatture, incassi, depositi e presentazione di ricavi differiti.
Finanziatore di equipment
Una società finanziaria possiede una macchina e la concede in leasing a un produttore. La società finanziaria è il lessor.
Il revisore può estrarre descrizione bene, durata, valore residuo, frequenza di pagamento, opzione finale e classificazione. Se il contratto è scansionato, OCR per Excel rende le clausole ricercabili.
Fornitore di flotta
Un provider concede in leasing 80 furgoni a un'azienda di consegne. Il provider resta proprietario e riceve pagamenti mensili.
La sfida è popolazione e matching: veicoli attivi, terminazioni, nuovi veicoli, fatture e incassi devono concordare.
Campi da estrarre
| Campo | Perché conta | Controllo Excel |
|---|---|---|
| Nome lessor | Conferma entità auditata | Concordare con reporting entity |
| Nome lessee | Identifica cliente e rischio credito | Concordare con fatture |
| Descrizione bene | Prova il bene concesso | Concordare con registro asset |
| Data decorrenza | Avvia fatturazione | Ricalcolare prima fattura |
| Durata | Influenza classificazione e ricavo | Ricalcolare mesi e data finale |
| Pagamenti | Guidano ricavi e crediti | Riconciliare fatture e incassi |
| Escalation | Cambiano fatturazione futura | Testare aumenti |
| Opzione acquisto | Può influire su classificazione | Ispezionare conclusione management |
Il miglior workbook collega ogni campo alla clausola fonte.
Contabilità del lessor secondo ASC 842 e IFRS 16
La contabilizzazione dei contratti di leasing è tecnica e questo articolo non è consulenza contabile. Il revisore può però seguire un percorso semplice quando esamina contratti lato lessor:
- Confermare che la società è il lessor.
- Identificare il bene concesso in leasing e le evidenze di proprietà.
- Stabilire se il contratto contiene un leasing.
- Estrarre durata, pagamenti, rinnovo, risoluzione e opzione di acquisto.
- Rivedere la classificazione: secondo IFRS 16, leasing operativo o finanziario; secondo ASC 842, leasing di tipo vendita (sales-type), a finanziamento diretto (direct financing) o operativo (operating).
- Riconciliare il piano di fatturazione con i termini contrattuali.
- Riconciliare fatture e incassi.
- Rivedere crediti, ricavi differiti e informativa di bilancio.
L'IFRS Foundation definisce il leasing come un contratto che trasferisce il diritto di controllare l'utilizzo di un bene identificato per un periodo di tempo a fronte di un corrispettivo: agenda decision IFRS sulla definizione di leasing.
Il criterio vale anche lato lessor. Se il contratto non attribuisce al cliente il controllo di un bene identificato, può trattarsi di una prestazione di servizi e non di un leasing. Il team di audit non deve fermarsi al titolo del contratto.
Cosa copre DataSnipper e cosa fa Blast Audit
DataSnipper compete nell'automazione dei documenti finanziari. Il sito descrive una piattaforma audit e finance per raccogliere, estrarre, incrociare e verificare dati: DataSnipper.
Blast Audit adotta un approccio più mirato. Una definizione generica di lessor risponde alla domanda «cosa significa lessor?». Blast Audit risponde alla domanda successiva di audit: «Come posso verificare i ricavi del lessor e le evidenze contrattuali in Excel?»
| Tema | Angolo ampio | Angolo Blast Audit |
|---|---|---|
| Definizione | Spiegare parti lease | Collegare lessor a procedure audit |
| Estrazione | Prendere valori da documenti | Portare clausole in Excel con link fonte |
| Ricavi | Incrociare documenti | Riconciliare piano, fattura e incasso |
| Bene | Processare documenti | Collegare asset a registro cespiti |
| Review | Automatizzare documenti | Mantenere evidenza nativa workbook |
Workflow audit Excel
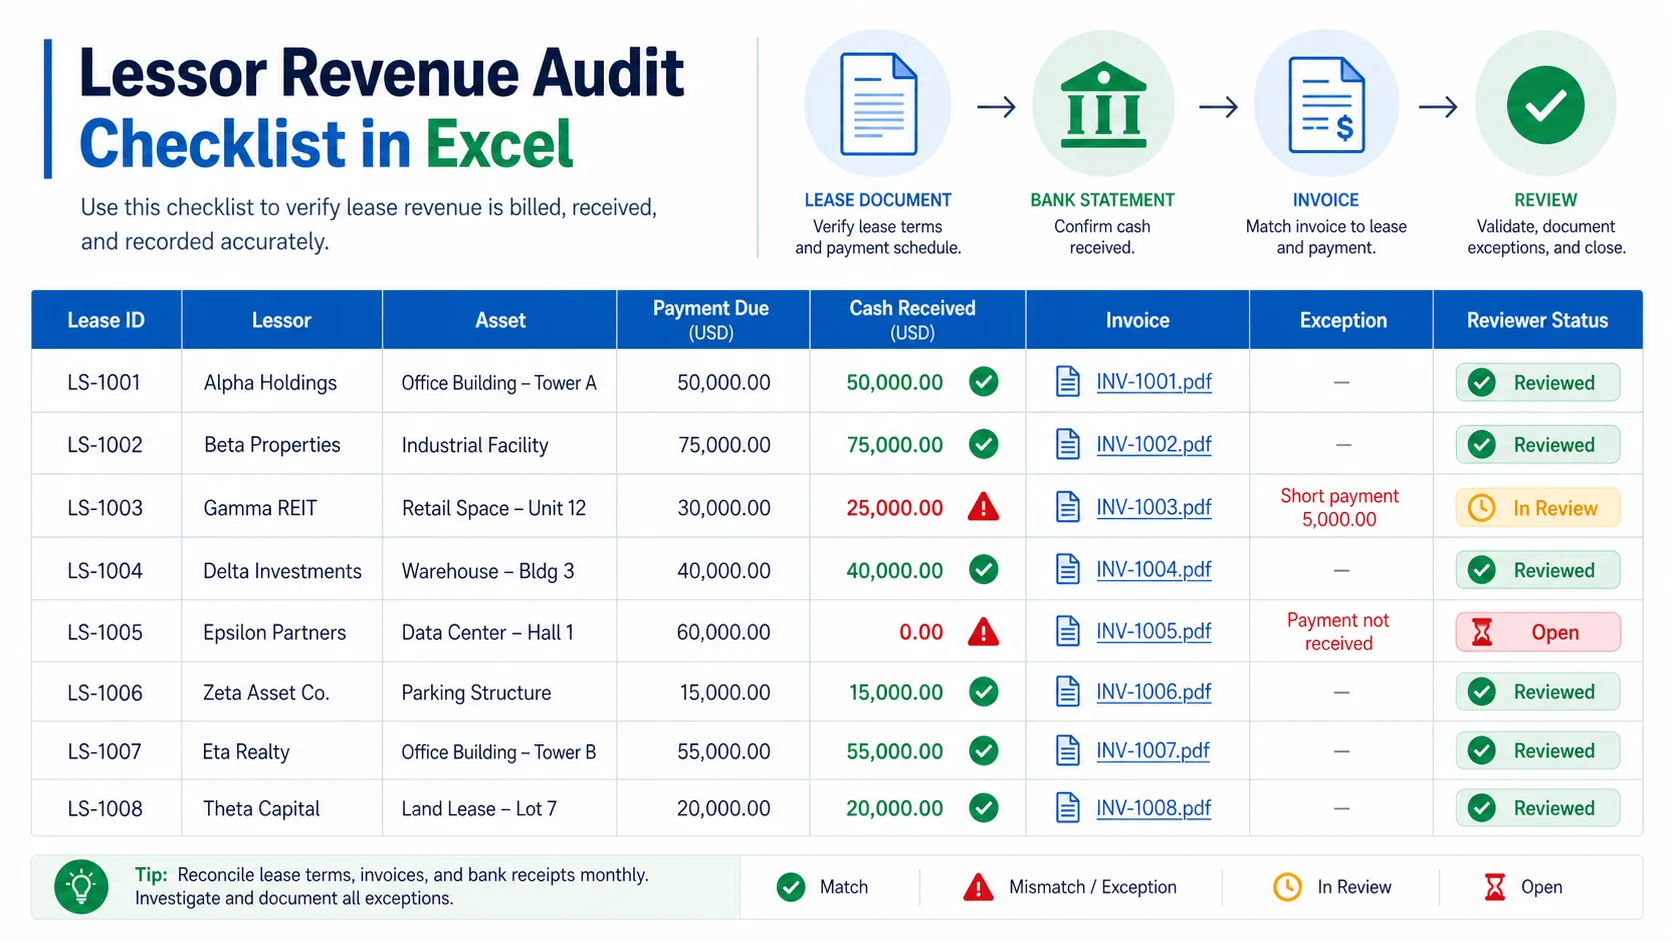
- Costruire la popolazione da registro lease, rent roll, fatturazione o repository contratti.
- Estrarre data, importo, frequenza, escalation, depositi, rinnovi, risoluzioni e opzioni acquisto.
- Riconciliare fatture e incassi con Matching.
- Rivedere eccezioni: contratto senza fattura, fattura senza incasso, incasso senza riga lease, escalation non applicata o contratto scaduto ancora fatturato.
L'IRS sottolinea anche che i registri di locazione supportano bilanci, ricavi, spese, dichiarazioni e importi riportati in caso di audit: IRS rental income and recordkeeping.
Letture correlate
- Per il lato utilizzatore del contratto, leggi Significato di lessee.
- Per il confronto diretto dei ruoli, leggi Locatore vs locatario.
- Per l'attività rilevata lato locatario, leggi Attività per diritto d'uso.
- Per il confronto tra strumenti, leggi DataSnipper vs Blast Audit.
FAQ
Cosa significa lessor?
Un lessor è la parte che possiede o fornisce un bene e consente a un lessee di usarlo tramite lease.
Lessor è lo stesso di locatore?
Spesso sì. Negli immobili il locatore è di solito il lessor. Per equipment o veicoli, lessor è più ampio.
Differenza tra lessor e lessee?
Il lessor fornisce il bene e riceve pagamenti. Il lessee usa il bene e di solito paga.
Cosa testano i revisori lato lessor?
Completezza ricavi, crediti, proprietà bene, termini, classificazione, fatture, incassi e disclosure.